
法源: 產業創新條例第23條之3、公司或有限合夥事業實質投資適用未分配盈餘減除及申請退稅辦法
適用: 107年度起之未分配盈餘申報案件
要件:
1. 公司或有限合夥事業
2. 經營本業或附屬業務所需
3. 以盈餘實質投資自行生產或營業用之建築物、軟硬體設備或技術(帳列資本支出的實質投資)
4. 盈餘發生後三年內的實質投資金額累積大於一百萬(需實際上已支出)
申報: 列為未分配盈餘扣除額,最晚於完成投資之日起1年內,更正盈餘發生年度未分配盈餘申報書(均需檢附相關投資證明文件)
範例一: 次年投資直接達一百萬(單位:萬)
107年盈餘300
108年投資支出120
109年申報107年未分配盈餘應繳納: (300-120)*5%
範例二:累積三年投資達一百萬元(單位:萬)
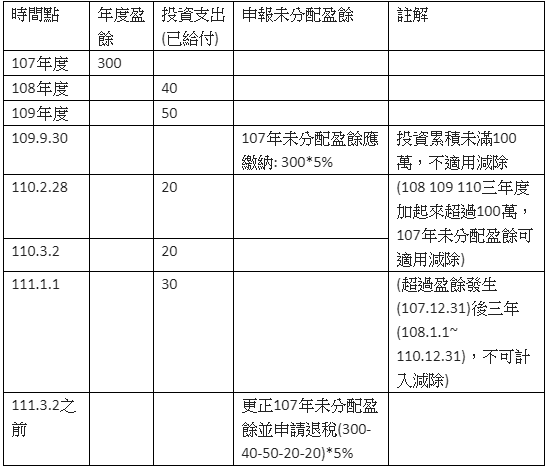
內容參考自財政部新聞稿
https://www.mof.gov.tw/singlehtml/384fb3077bb349ea973e7fc6f13b6974?cntId=6ebbb521c058448eb0d9e0eb9ca2a3d2