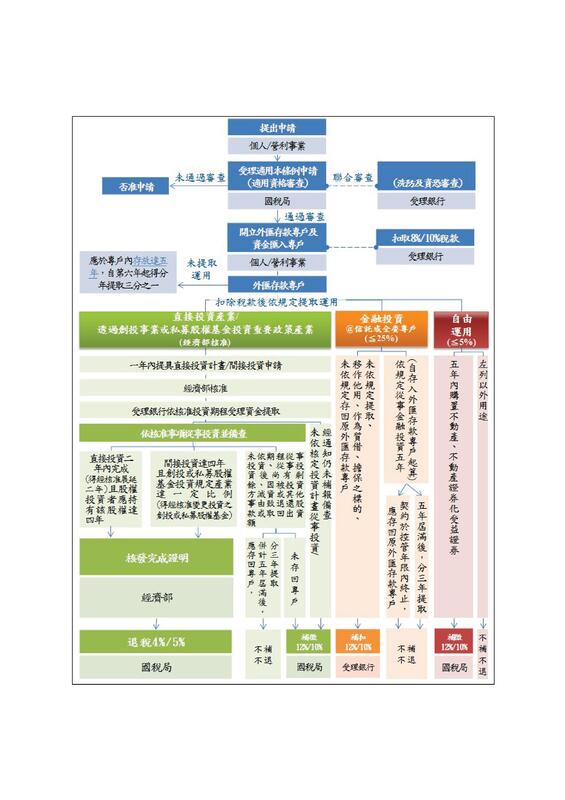
個人匯回境外資金及營利事業匯回境外轉投資收益,得選擇適用「境外資金匯回管理運用及課稅條例」(下稱專法),免依一般所得稅制課稅,但一經擇定不得變更。相關摘要如下:
1.期限:自108年8月15日起施行2年 ,110年8月14日前申請適用
2.受理申請機關(單位): 個人向戶籍所在地國稅局申請;營利事業向登記地國稅局申請。
3.適用範圍:
(一) 個人:施行日起算 2 年內匯回境外資金。
(二) 營利事業:施行日起算 2 年內自其具控制能力或重大影響力之境外轉投資事業獲配並匯回之投資收益。
4.申請及後續管理運用:詳流程圖
(JPG檔)

(資料來源:國稅局)