
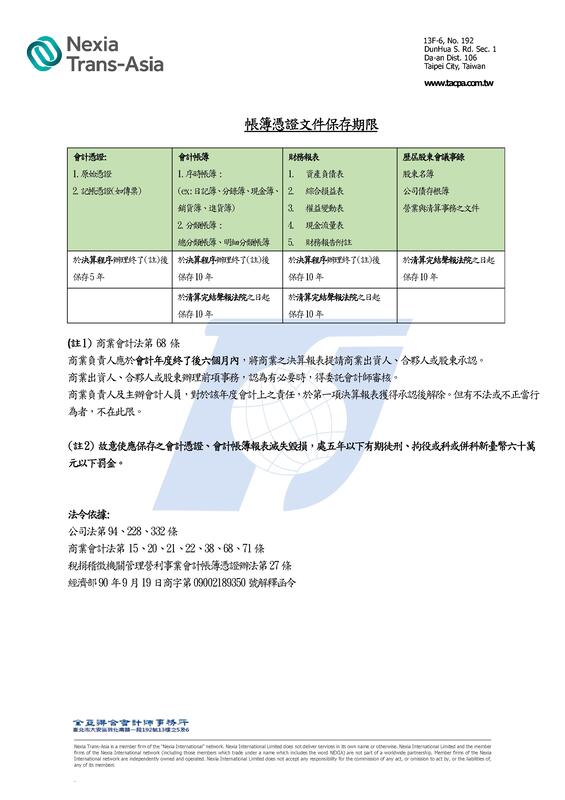
法令依據如下:
公司法第94條
公司之帳簿、表冊及關於營業與清算事務之文件,應自清算完結向法院聲報之日起,保存10年,其保存人,以股東過半數之同意定之。
公司法第228條
每會計年度終了,董事會應編造左列表冊,於股東常會開會30日前交監察人查核:
一、營業報告書。
二、財務報表。
三、盈餘分派或虧損撥補之議案。
前項表冊,應依中央主管機關規定之規章編造。
第一項表冊,監察人得請求董事會提前交付查核。
公司法第332條
公司應自清算完結聲報法院之日起,將各項簿冊及文件,保存10年,其保存人,由清算人及其利害關係人聲請法院指定之。
經濟部90年9月19日商字第09002189350號
按公司法第332條規定:「公司應自清算完結聲報法院之日起,將各項簿冊及文件,保存10年,其保存人,由清算人及其利害關係人聲請法院指定之」,而其中「簿冊及文件」係指歷屆股東會議事錄、資產負債表、損益表、股東名簿、公司債存根簿、會計帳簿及關於營業與清算事務之文件。
商業會計法第 15 條
商業會計憑證分下列2類:
一、原始憑證:證明會計事項之經過,而為造具記帳憑證所根據之憑證。
二、記帳憑證:證明處理會計事項人員之責任,而為記帳所根據之憑證。
商業會計法第 20 條
會計帳簿分下列2類:
一、序時帳簿:以會計事項發生之時序為主而為記錄者。
二、分類帳簿:以會計事項歸屬之會計項目為主而記錄者。
商業會計法第 21 條
序時帳簿分下列2種:
一、普通序時帳簿:以對於一切事項為序時登記或並對於特種序時帳項之結數為序時登記而設者,如日記簿或分錄簿等屬之。
二、特種序時帳簿:以對於特種事項為序時登記而設者,如現金簿、銷貨簿、進貨簿等屬之。
商業會計法第 22 條
分類帳簿分下列2種:
一、總分類帳簿:為記載各統馭會計項目而設者。
二、明細分類帳簿:為記載各統馭會計項目之明細項目而設者。
商業會計法第 38 條
各項會計憑證,除應永久保存或有關未結會計事項者外,應於年度決算程序辦理終了後,至少保存5年。
各項會計帳簿及財務報表,應於年度決算程序辦理終了後,至少保存10年。但有關未結會計事項者,不在此限。
商業會計法第 68 條
商業負責人應於會計年度終了後6個月內,將商業之決算報表提請商業出資人、合夥人或股東承認。
商業出資人、合夥人或股東辦理前項事務,認為有必要時,得委託會計師審核。
商業負責人及主辦會計人員,對於該年度會計上之責任,於第一項決算報表獲得承認後解除。但有不法或不正當行為者,不在此限。
稅捐稽徵機關管理營利事業會計帳簿憑證辦法第27條
營利事業之各項會計憑證,除應永久保存或有關未結會計事項者外,應於會計年度「決算程序辦理終了後」,至少保存5年。
相關罰則如下:
商業會計法第 71 條
商業負責人、主辦及經辦會計人員或依法受託代他人處理會計事務之人員有下列情事之一者,處五年以下有期徒刑、拘役或科或併科新臺幣六十萬元以下罰金:
一、以明知為不實之事項,而填製會計憑證或記入帳冊。
二、故意使應保存之會計憑證、會計帳簿報表滅失毀損。
三、偽造或變造會計憑證、會計帳簿報表內容或毀損其頁數。
四、故意遺漏會計事項不為記錄,致使財務報表發生不實之結果。
五、其他利用不正當方法,致使會計事項或財務報表發生不實之結果。