
經濟部已修正大陸地區人民來臺投資許可辦法第三條、第四條、第六條,並於2021年1月1日起適用。本次修正重點如下
一、修法後是否有實際「投資」行為,已非陸資判定唯一要件。擁有一外商公司控制力的對象中,只要有大陸地區人民、法人、團體、或其他機構,則該外商就會被視為第三地區陸資公司。
對於控制力的判斷,經濟部公布了經審字第10904606720號令並廢止了舊解釋函令(經審字第○九九○四六○五○七○號),在舊有的解釋函令中,僅著重於董事會(或董事會的約當組織)是否受控於大陸地區人民、法人、團體或其他機構。新解釋函令則擴大到任何可決定公司營運方針的組織,受控於大陸地區人民、法人、團體或其他機構的話,就會被判定為陸資
二、陸資需申請核准的投資行為中,新增下列:
1. 投資或設立有限合夥公司 2. 協議控制(以契約取得控制力,沒有實質投資) 3. 第三地區陸資公司併購臺灣地區非上市、上櫃或興櫃公司之營業或財產
三、以往僅限制大陸地區軍方投資或有軍事目的之企業在台灣的投資行為,修法後由大陸地區黨務、行政或具政治性機關(構)、團體所投資之(無論設立於中國大陸或其他國家)法人、團體、其他機構,也受投資限制。
另外新頒布解釋函令(中華民國109年12月30日經審字第10904606730號令)
判斷是否為第三地區陸資公司的要點之一,是直接或間接的大陸地區股東投資額合計超過30%。此解釋函令進一步定義30%的計算方式,並附上範例如下:
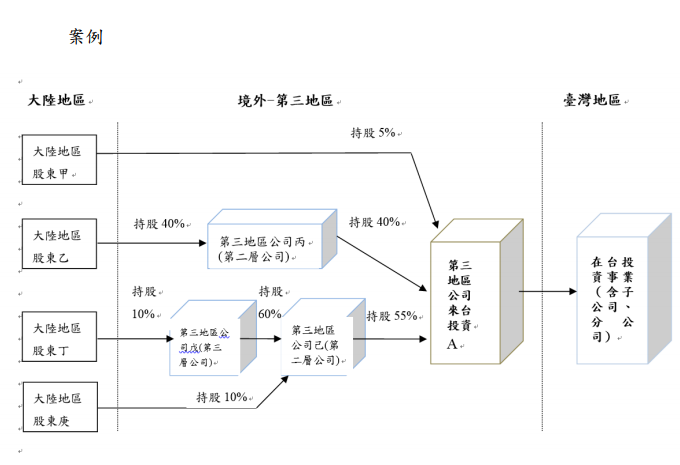
1)甲:大陸地區股東,其對A公司之持股,均列入陸資計算。
2)大陸地區股東乙持有丙40%,所以丙為陸資,故丙對A公司之持股40%,全數納入陸資計算
3)大陸地區股東丁持有戊10%,所以戊非陸資,故戊對己不論持股比例,均不計入己之陸資
4)另大陸地區股東庚持有己10%,因戊非陸資已如上述,故己僅有大陸地區股東庚持有10%,故己非陸資,己對A公司之持股,不論持股比例,均無陸資問題。
在大陸地區從事投資或技術合作許可辦法本次修正第五條,修正後無論直接或間接,以轉讓或授權的方式,將專門技術、專利權、商標權或著作財產權提供給大陸地區人民、法人、團體或其他機構均須通過審查才可進行。
主管機關會針對申請人技術授權或移轉之影響進行審查,包括對國內業者核心競爭力之影響、研發創新佈局、侵害其他廠商智慧財產權之情形及其他相關因素。
本次的修正主要是防止先將專門技術或智慧財產權轉讓或授權至第三地區公司,再透過第三地區公司間接轉讓或授權至大陸地區公司的行為。
資料來源: 全亞聯合會計師事務所、大陸地區人民來臺投資許可辦法、經審字第10904606720號令、經審字第10904606730號令、在大陸地區從事投資或技術合作許可辦法、在大陸地區從事投資或技術合作審查原則